Plusieurs crédits à rembourser, des mensualités qui prennent de plus en plus de place ou un changement de revenus à anticiper ? Le regroupement de crédits peut être une piste pour réorganiser vos remboursements. Le regroupement de crédits consiste à réunir plusieurs crédits existants dans un nouveau financement, selon les conditions et le montage retenus.
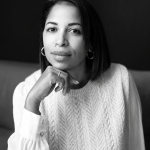
Mais avant de chercher à diminuer une mensualité, encore faut-il vérifier que l’opération répond réellement à votre besoin. Je suis Félicie Coulibaly, conseillère en regroupement de crédits. Je prends le temps de comprendre votre situation, j’étudie la faisabilité d’un regroupement avant toute transmission en banque, je prépare votre dossier si cette piste est pertinente et je vous explique les propositions éventuelles.
Vous souhaitez faire le point sur vos crédits ?
Échangeons sur votre situation et vos besoins. Je pourrai ainsi examiner avec vous l’intérêt d’engager une étude de faisabilité.
Vous préférez échanger par téléphone ? 07 85 61 06 89
- Le point de départ : comprendre ce qui pèse aujourd’hui sur votre budget ou ce qui pourrait le fragiliser demain.
- La possibilité à étudier : regrouper des remboursements dans un nouveau crédit, avec une mensualité éventuellement plus adaptée.
- La contrepartie à examiner : une durée parfois plus longue et un coût total du crédit potentiellement supérieur.
- La prochaine étape : un premier échange, puis une étude de faisabilité avant toute transmission à un établissement prêteur.
Ce que change le regroupement dans votre budget
Lorsque plusieurs remboursements se cumulent, il peut devenir difficile de conserver une vision simple de ses engagements. Le regroupement vise à les réorganiser autour d’un nouveau crédit et d’une mensualité unique pour les engagements effectivement repris. Le montant de cette mensualité dépend des conditions du nouveau financement.
Une mensualité moins élevée n’est toutefois pas nécessairement un crédit moins coûteux. La durée de remboursement peut être allongée et le coût total du crédit peut augmenter. Des frais sont susceptibles de s’ajouter selon l’opération. L’intérêt d’un regroupement ne se juge donc pas sur la seule mensualité : il faut aussi examiner la durée, le coût global et la cohérence de l’engagement avec votre situation.
Il s’agit d’une réorganisation de dettes existantes, et non de leur effacement. La possibilité de réaliser l’opération et ses conditions dépendront de l’étude de votre dossier par l’établissement prêteur.
Les situations qui peuvent justifier un premier échange
Il n’est pas nécessaire d’attendre que son budget soit devenu ingérable pour se poser des questions. Certains changements peuvent suffire à rendre utile un premier examen, même si les remboursements sont encore honorés normalement.
- Vos mensualités prennent trop de place. Les crédits restent remboursés, mais leur cumul laisse moins de liberté pour les dépenses courantes ou les imprévus.
- Votre marge financière se réduit. À revenus comparables, vous constatez qu’il vous reste moins d’argent disponible une fois les dépenses habituelles réglées.
- Vos revenus diminuent, ou vont évoluer. Un changement professionnel ou l’approche de la retraite peut vous amener à réexaminer des engagements pris dans un autre contexte.
- Le recours au crédit devient plus fréquent. L’utilisation répétée de crédits renouvelables peut être l’occasion de faire le point sur l’ensemble de vos remboursements.
- Des difficultés ou des refus sont apparus. Plutôt que d’en tirer seul une conclusion, un échange permet de présenter les faits et d’apprécier si une étude mérite d’être engagée.
L’objectif du premier échange est de comprendre ce que vous souhaitez améliorer dans votre budget et d’évaluer les pistes qui méritent d’être étudiées.
Qui intervient dans l’étude et la décision ?
Je vous accompagne dans l’analyse et la préparation de votre demande, sans me substituer à l’établissement qui accordera éventuellement le financement. Il est important que vous sachiez qui intervient à chaque étape et qui prend la décision.
- Vous : vous expliquez votre situation, vos besoins et votre projet, communiquez les informations et pièces nécessaires, puis décidez d’accepter ou de refuser la proposition éventuellement reçue.
- Moi, Félicie Coulibaly : en qualité de conseillère, mandataire d’intermédiaire en opérations de banque et en services de paiement (MIOBSP, n° ORIAS 25008131), j’examine d’abord la faisabilité de votre demande, j’organise les éléments du dossier, puis je vous présente et vous explique les propositions lorsqu’elles existent.
- L’établissement prêteur : il étudie le dossier, apprécie le risque, décide d’accorder ou non le financement et fixe les conditions de son éventuelle proposition.
Vous pouvez poser vos questions et examiner les conditions d’une éventuelle proposition avant de prendre votre décision. Le premier échange ne garantit ni l’obtention d’un financement ni ses conditions.
Les étapes d’un dossier, du premier cadrage à la mise en place
Le parcours suit une progression : comprendre votre demande, vérifier qu’elle mérite d’être présentée à un prêteur et, si une proposition est obtenue, vous permettre de l’examiner avant toute acceptation.
- Nous échangeons sur votre situation. Vous présentez les crédits en cours, votre besoin et ce qui motive votre démarche. Je vous aide à préciser ce que vous souhaitez changer.
- Vous transmettez les premières informations. Les pièces nécessaires permettent de disposer d’une base de travail cohérente plutôt que d’avancer à partir d’estimations.
- Je réalise l’étude de faisabilité. Cette analyse préalable me permet d’apprécier s’il est pertinent de constituer et de présenter votre dossier à un établissement prêteur.
- Le dossier peut être transmis pour étude. Si la démarche est poursuivie, le prêteur examine la situation, apprécie le risque et décide des conditions qu’il est éventuellement disposé à proposer.
- Vous prenez connaissance de la proposition. Je vous en présente les éléments et vous les explique afin que vous puissiez apprécier les conséquences sur vos remboursements, la durée et le coût total du crédit.
- Vous restez décisionnaire. Vous acceptez ou refusez la proposition. Si vous acceptez la proposition et que le financement est effectivement mis en place, les crédits repris sont remboursés selon les modalités prévues dans l’opération.
Les pièces de base à préparer
Pour préparer l’examen de votre demande, voici les principaux justificatifs qui peuvent être utiles, selon votre situation (liste non exhaustive) :
- Une pièce d’identité et, selon la situation, le livret de famille ;
- Le dernier avis d’imposition et, si vous êtes propriétaire, la taxe foncière ;
- Vos bulletins de salaire ou autres justificatifs de revenus adaptés à votre situation ;
- Les offres et échéanciers des prêts en cours ;
- Les trois derniers relevés de comptes bancaires.
Cette première liste vous aide à aborder l’échange avec les informations utiles. Je pourrai vous préciser la suite des démarches en fonction de votre demande, sans qu’il soit nécessaire de tirer vous-même des conclusions de ces documents.
Où et comment démarrer votre demande
Je vous accompagne dans votre réflexion sur le regroupement de crédits. Je me déplace chez vous en Pays de la Loire, Bretagne, Centre-Val de Loire et Nouvelle-Aquitaine. Je propose également un accompagnement à distance partout en France, par téléphone et échanges numériques.
Si vous vous interrogez sur l’intérêt d’un regroupement, le plus utile est de commencer par exposer votre situation et vos attentes. Notre échange me permettra d’examiner si une étude de faisabilité est possible, sans anticiper la décision d’un établissement prêteur.
Pour me contacter : prendre rendez-vous en ligne, appeler le 07 85 61 06 89 ou écrire à contact@feliciecoulibaly.fr.